Franse fiscaliteit · Contractenrecht
Elektronische facturatie in Frankrijk: wachten tot 2027 kan nu al te laat zijn
Ontvangen en uitreiken hebben niet noodzakelijk dezelfde deadline. Kleine ondernemingen moeten dat onderscheid nu controleren.
Stand van het dossierBronnen geraadpleegd op 13 oktober 2026; voorstellen en tijdschema’s kunnen wijzigen.
01
Twee deadlines, geen algemene vrijstelling
De Franse belastingdienst onderscheidt twee fasen in de algemene kalender. Sinds 1 september 2026 moeten betrokken ondernemingen elektronische facturen kunnen ontvangen wanneer hun leveranciers die verplicht uitreiken. Grote en middelgrote ondernemingen van de Franse ETI-categorie vallen vanaf die datum onder de uitreikingsplicht; kmo’s en micro-ondernemingen volgen op 1 september 2027, behalve wanneer zij deel uitmaken van een enkele belastingplichtige in de zin van artikel 256 C van het Franse belastingwetboek (btw-groep), waarvoor dat uitstel niet geldt. Lees de kalender samen met het toepassingsgebied, niet als een regel voor elk commercieel document. [1,3]
De eerste controle is praktisch: wie ontvangt de facturen, via welke dienst en wie controleert of ze aankomen? Een e-mailmap met de naam “facturen” bewijst niet dat het vereiste circuit werkt.
02
Een pdf en een gereglementeerd circuit zijn niet hetzelfde
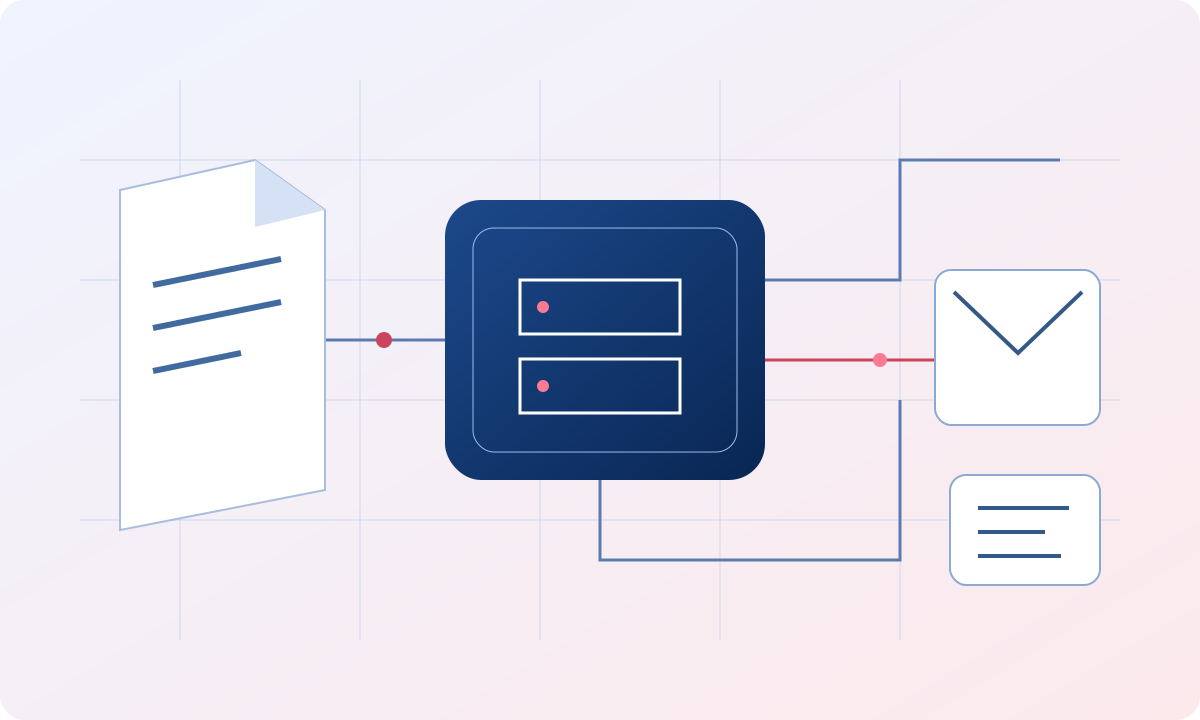
Voor verrichtingen binnen de elektronische facturatie beschrijft de belastingdienst gestructureerde gegevens en verzending via een erkend platform. Een gewone pdf per e-mail volstaat niet. Een gemengd formaat kan een leesbare weergave en gestructureerde gegevens combineren: de bestandsextensie alleen is dus niet beslissend. [2]
Onderscheid ook de factuur aan de klant van gegevens die aan de administratie worden gemeld. Verrichtingen met particulieren of buitenlandse ondernemingen kunnen onder een ander luik vallen: e-reporting. Betalingsgegevens hebben een eigen logica. Kwalificeer verrichtingen, mogelijke uitsluitingen en btw-behandeling vóór u een precieze verplichting afleidt. [2]
Andere software lost niet alles op. Vraag bij de keuze van een leverancier naar de omvang van de dienst, toegangsrechten, gegevensexport en de procedure bij geweigerde facturen. Deze contractuele en praktische vragen zijn geen belofte van automatische conformiteit.
03
De nuttige test: volg een factuur van begin tot einde
- Neem een representatief voorbeeld zonder onnodig echte gegevens te delen. Bepaal klanttype, verrichting en bijbehorende verplichtingen. Controleer ontvangst- en uitreikingsdatum daarna afzonderlijk.
- Vraag de softwareleverancier of adviseur om ontvangst, raadpleging, foutafhandeling en gegevensexport te tonen. Wijs een verantwoordelijke en vervanger aan. Vertrouw niet alleen op de commerciële vermelding “compatibel”.
- Bewaar het antwoord van de leverancier en de testdatum. Controleer de officiële platformlijst en de voorwaarden vóór u zich verbindt. Een begrepen proces bewijst meer voorbereiding dan alleen een abonnement.
Een factuur is een traject, niet alleen een bestand.
Bepaal de informatie en het formaat voor uw verrichting.
Uitlegschema: geen actuele parlementaire opvolging, veiligheidsmeting of individueel juridisch oordeel.Uw uitreikingsdatum ontslaat u niet van de noodzaak om de ontvangst nu te controleren.
Bronnen en controleOpen de bronnen +
- primaryDGFiP · calendrier de la réforme · page modifiée le 16 janvier 2026, consultée le 13 octobre 2026 ↗
- primaryDGFiP · périmètre, formats et plateformes · page modifiée le 26 mai 2026, consultée le 13 octobre 2026 ↗
- primaryLégifrance · loi n° 2023-1322 du 29 décembre 2023 · article 91 · réserve concernant les membres d’un assujetti unique ↗