Fiscalité française · Droit des contrats
Facturation électronique : attendre 2027 peut déjà vous mettre en retard
Recevoir et émettre ne suivent pas nécessairement la même échéance. Pour une petite entreprise, c’est la distinction à vérifier maintenant.
Statut du dossierSources consultées au 13 octobre 2026 ; les projets et calendriers peuvent évoluer.
01
Deux échéances, pas une dispense générale
La DGFiP distingue deux étapes dans le calendrier général. Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques lorsque leurs fournisseurs sont tenus de les émettre. Les grandes entreprises et les entreprises de taille intermédiaire entrent dans l’obligation d’émission à cette date ; les PME et micro-entreprises suivent au 1er septembre 2027, sauf lorsqu’elles sont membres d’un assujetti unique au sens de l’article 256 C du CGI (groupe TVA), cas auquel ce report ne s’applique pas. Le calendrier doit être lu avec le champ de la réforme, et non comme une obligation couvrant indistinctement tout document commercial. [1,3]
Le premier contrôle est donc très concret : qui reçoit les factures de l’entreprise, par quel service, et qui vérifie leur arrivée ? Un dossier intitulé « factures » dans une messagerie ne prouve pas que ce circuit est opérationnel.
02
Un PDF et un circuit réglementé ne sont pas la même chose
Pour les opérations relevant de la facturation électronique, la DGFiP décrit des données structurées et une transmission par une plateforme agréée. Un PDF ordinaire envoyé par courriel ne suffit pas. Un format mixte peut, en revanche, associer une représentation lisible et des données structurées : ce n’est donc pas l’extension du fichier, prise isolément, qui tranche la question. [2]
Il faut aussi distinguer la facture transmise au client des données communiquées à l’administration. Les opérations avec un particulier ou un opérateur étranger peuvent relever d’un autre volet, le e-reporting. Les données de paiement ont encore leur propre logique. Il faut qualifier les opérations, leurs éventuelles exclusions et le régime de TVA avant d’en déduire une obligation précise. [2]
Changer d’outil ne règle pas tout. Au moment de choisir un prestataire, faites préciser le périmètre du service, les accès, l’export des données et la conduite à tenir lorsqu’une facture est rejetée. Ces questions contractuelles et pratiques ne doivent pas être confondues avec une promesse de conformité automatique.
03
Le bon test : suivre une facture de bout en bout
- Prenez un exemple représentatif, sans transmettre inutilement de données réelles. Identifiez le type de client, l’opération et les obligations qui lui correspondent. Vérifiez ensuite séparément votre date de réception et votre date d’émission.
- Demandez à votre éditeur ou à votre conseil de montrer le parcours : arrivée, consultation, traitement d’une erreur et récupération des données. Désignez une personne responsable et son remplaçant. Ne vous contentez pas d’une mention commerciale « compatible ».
- Conservez la réponse du prestataire et la date du test. Vérifiez la liste officielle des plateformes et les conditions du service avant de vous engager. La meilleure preuve de préparation est un parcours compris, pas seulement un abonnement souscrit.
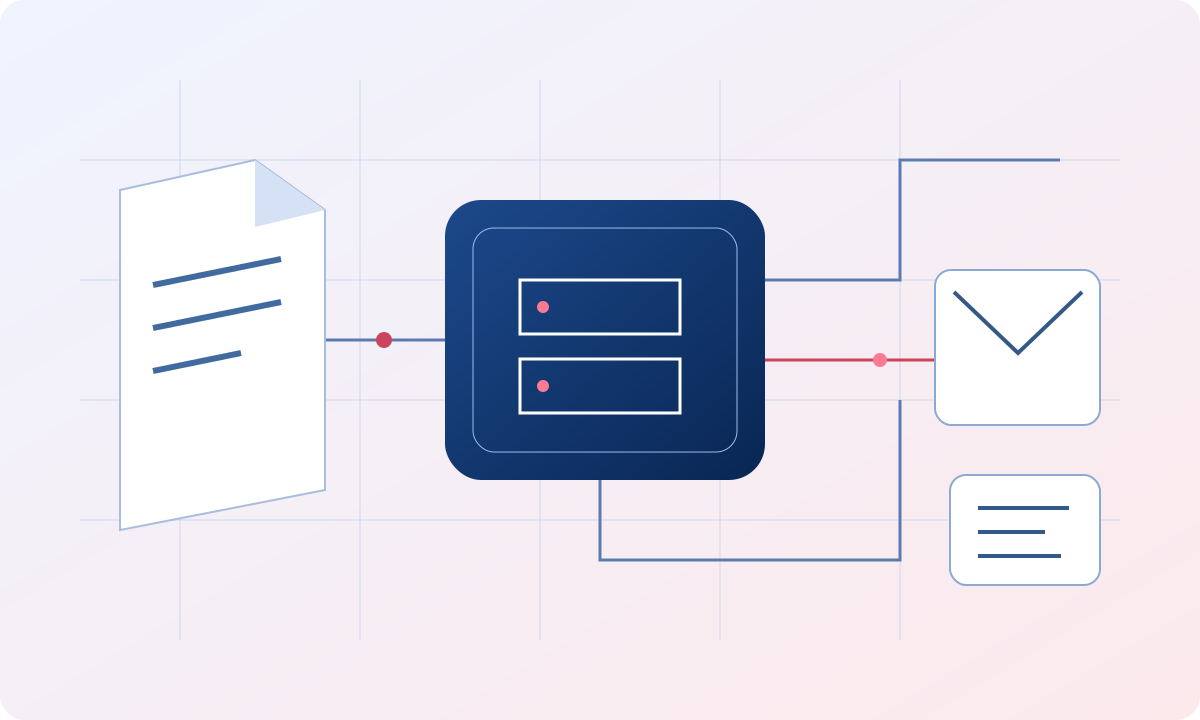
La facture est un parcours, pas seulement un fichier.
Identifiez les informations et le format nécessaires à votre opération.
Schéma pédagogique : aucun suivi parlementaire en temps réel, aucune mesure de sécurité ni conclusion juridique individuelle.Votre échéance d’émission ne vous dispense pas de vérifier dès maintenant votre réception.
Sources et vérificationOuvrir les sources +
- primaryDGFiP · calendrier de la réforme · page modifiée le 16 janvier 2026, consultée le 13 octobre 2026 ↗
- primaryDGFiP · périmètre, formats et plateformes · page modifiée le 26 mai 2026, consultée le 13 octobre 2026 ↗
- primaryLégifrance · loi n° 2023-1322 du 29 décembre 2023 · article 91 · réserve concernant les membres d’un assujetti unique ↗