Numéro 008

Ce que vous payez. Ce que vous signez. Ce que vous confiez.

Spécial France : budget 2027, facturation électronique et protection des mineurs face à l’IA.

12 min de lectureSources et limites indiquées dans chaque analyse
ÉDITION SPÉCIALE FRANCE

L’essentiel, sans perdre la nuance

En 90 secondes

  1. 01

    Anticiper

    Anticiper le budget, ce n’est pas deviner le vote : c’est rendre vos hypothèses vérifiables.
  2. 02

    Recevoir

    Votre échéance d’émission ne vous dispense pas de vérifier dès maintenant votre réception.
  3. 03

    Protéger

    Une technologie destinée aux jeunes devrait aider à grandir, pas rendre le départ plus difficile.

LexiCompagnon éditorial · articles et sources

Netlify AI Gateway · ancré dans ce numéro

Questionnez le numéro. Pas votre dossier.

L’assistant explique uniquement le Top 3, le radar et leurs sources vérifiées. Il refuse d’inventer et ne remplace jamais un avis juridique adapté à votre situation.

Ne partagez aucune donnée personnelle ou confidentielle. La question passe par Netlify AI Gateway ; elle n’est pas ajoutée à votre profil.

Écrivez au moins cinq caractères ou choisissez une question suggérée.

La lettre du mercredi · Droit, technologie, décisions

Le droit avant le bruit.

Une décision patrimoniale. Une facture qui change de circuit. Une conversation entre un enfant et une machine. Trois situations françaises qui demandent de regarder derrière les annonces.

Cette édition distingue les projets des règles applicables et propose des vérifications concrètes. Elle ne promet ni économies fiscales ni sécurité automatique.

Recherche arrêtée au 13 octobre 2026. Sélection éditoriale, non classement des sujets les plus vus.

Transparence éditoriale

Une sélection expliquée, jamais proclamée.

Ces trois dossiers sont un choix éditorial fondé sur leur actualité juridique et leur lien direct avec les spécialités de Law Right. Aucun classement mondial ni volume d’audience n’est revendiqué.

Sources consultées au 13 octobre 2026 ; les projets et calendriers peuvent évoluer.

  1. 1

    Cadrer

    Identifier la question juridique et la date réellement pertinente.

  2. 2

    Recouper

    Privilégier les textes officiels et confronter les commentaires utiles.

  3. 3

    Traduire

    Relier la règle à une décision concrète pour le lecteur.

  4. 4

    Tracer

    Conserver les sources, les limites et la date de mise à jour.

Anticiper

Budget 2027 : votre prochaine décision mérite mieux qu’une annonce

Donation, retraite, entreprise : séparez le droit applicable des scénarios encore discutés.

Branches du droitFiscalité françaisePatrimoine
Mots-clés#PLF 2027#projet#donation#décision

Statut du dossierSources consultées au 13 octobre 2026 ; les projets et calendriers peuvent évoluer.
Illustration conceptuelle originale préparée avec assistance IA ; aucun événement réel représenté.
Image et licence. Illustration conceptuelle originale préparée avec assistance IA ; aucun événement réel représenté.

01

Un projet identifié, pas une loi promulguée

Le projet de loi de finances pour 2027 a été déposé le 1er octobre 2026 à l’Assemblée nationale, sous le numéro 3210. L’examen de sa première partie, consacrée aux recettes, est annoncé à partir du 13 octobre. Nous parlons donc d’un projet en discussion, non d’une loi de finances promulguée. [1,3]

Son sommaire comporte des dispositions sur le barème de l’impôt sur le revenu, les pensions de retraite, les donations, l’apport-cession et l’assurance-vie. Ces intitulés ne suffisent pas à calculer l’effet sur votre situation. Chaque mesure demande une lecture de ses conditions et de son application dans le temps. [2]

02

La version et la date comptent autant que le montant

Un scénario peut aider à préparer une décision. Il devient trompeur lorsqu’on retire son étiquette « hypothèse ». Demandez si une simulation repose sur le projet initial, un amendement, une étape parlementaire ou le texte finalement promulgué. Gardez la version et la date de consultation.

Avant une opération importante, faites vérifier le fait générateur et les éventuelles règles transitoires. Il serait aussi imprudent de supposer qu’une annonce s’applique déjà que d’affirmer qu’une future loi ne pourrait jamais concerner une situation commencée auparavant. Le présent article ne calcule aucun impôt individuel.

03

Séparer votre dossier réel des hypothèses de réforme

  1. Réunissez les actes signés, les justificatifs, les échéances et les objectifs qui existent indépendamment du budget. Conservez séparément les scénarios de réforme avec leurs conditions.
  2. Demandez un lien officiel et la version du texte pour chaque hypothèse chiffrée. Une capture d’écran isolée ne permet pas de reprendre le raisonnement quand le débat évolue.
  3. Posez cette question avant de signer : « Cette décision resterait-elle bonne si la réforme changeait demain ? » Si la réponse est non, faites examiner cette dépendance avant un engagement difficile à défaire.
FRANCE · LES DÉCISIONS QUI COMPTENT · 01

Une annonce ne suffit pas.

Une annonce indique une intention. Elle ne suffit pas à établir une obligation.

Schéma pédagogique : aucun suivi parlementaire en temps réel, aucune mesure de sécurité ni conclusion juridique individuelle.
→

Anticiper le budget, ce n’est pas deviner le vote : c’est rendre vos hypothèses vérifiables.
Sources et vérificationOuvrir les sources +
Recevoir

Facturation électronique : attendre 2027 peut déjà vous mettre en retard

Recevoir et émettre ne suivent pas nécessairement la même échéance. Pour une petite entreprise, c’est la distinction à vérifier maintenant.

Branches du droitFiscalité françaiseDroit des contrats
Mots-clés#facturation électronique#réception#PME#plateforme agréée

Statut du dossierSources consultées au 13 octobre 2026 ; les projets et calendriers peuvent évoluer.

Illustration conceptuelle originale préparée avec assistance IA ; aucun événement réel représenté.
Image et licence. Illustration conceptuelle originale préparée avec assistance IA ; aucun événement réel représenté.

01

Deux échéances, pas une dispense générale

La DGFiP distingue deux étapes dans le calendrier général. Depuis le 1er septembre 2026, les entreprises concernées doivent pouvoir recevoir des factures électroniques lorsque leurs fournisseurs sont tenus de les émettre. Les grandes entreprises et les entreprises de taille intermédiaire entrent dans l’obligation d’émission à cette date ; les PME et micro-entreprises suivent au 1er septembre 2027, sauf lorsqu’elles sont membres d’un assujetti unique au sens de l’article 256 C du CGI (groupe TVA), cas auquel ce report ne s’applique pas. Le calendrier doit être lu avec le champ de la réforme, et non comme une obligation couvrant indistinctement tout document commercial. [1,3]

Le premier contrôle est donc très concret : qui reçoit les factures de l’entreprise, par quel service, et qui vérifie leur arrivée ? Un dossier intitulé « factures » dans une messagerie ne prouve pas que ce circuit est opérationnel.

02

Un PDF et un circuit réglementé ne sont pas la même chose

Pour les opérations relevant de la facturation électronique, la DGFiP décrit des données structurées et une transmission par une plateforme agréée. Un PDF ordinaire envoyé par courriel ne suffit pas. Un format mixte peut, en revanche, associer une représentation lisible et des données structurées : ce n’est donc pas l’extension du fichier, prise isolément, qui tranche la question. [2]

Il faut aussi distinguer la facture transmise au client des données communiquées à l’administration. Les opérations avec un particulier ou un opérateur étranger peuvent relever d’un autre volet, le e-reporting. Les données de paiement ont encore leur propre logique. Il faut qualifier les opérations, leurs éventuelles exclusions et le régime de TVA avant d’en déduire une obligation précise. [2]

Changer d’outil ne règle pas tout. Au moment de choisir un prestataire, faites préciser le périmètre du service, les accès, l’export des données et la conduite à tenir lorsqu’une facture est rejetée. Ces questions contractuelles et pratiques ne doivent pas être confondues avec une promesse de conformité automatique.

03

Le bon test : suivre une facture de bout en bout

  1. Prenez un exemple représentatif, sans transmettre inutilement de données réelles. Identifiez le type de client, l’opération et les obligations qui lui correspondent. Vérifiez ensuite séparément votre date de réception et votre date d’émission.
  2. Demandez à votre éditeur ou à votre conseil de montrer le parcours : arrivée, consultation, traitement d’une erreur et récupération des données. Désignez une personne responsable et son remplaçant. Ne vous contentez pas d’une mention commerciale « compatible ».
  3. Conservez la réponse du prestataire et la date du test. Vérifiez la liste officielle des plateformes et les conditions du service avant de vous engager. La meilleure preuve de préparation est un parcours compris, pas seulement un abonnement souscrit.
FRANCE · LES DÉCISIONS QUI COMPTENT · 02

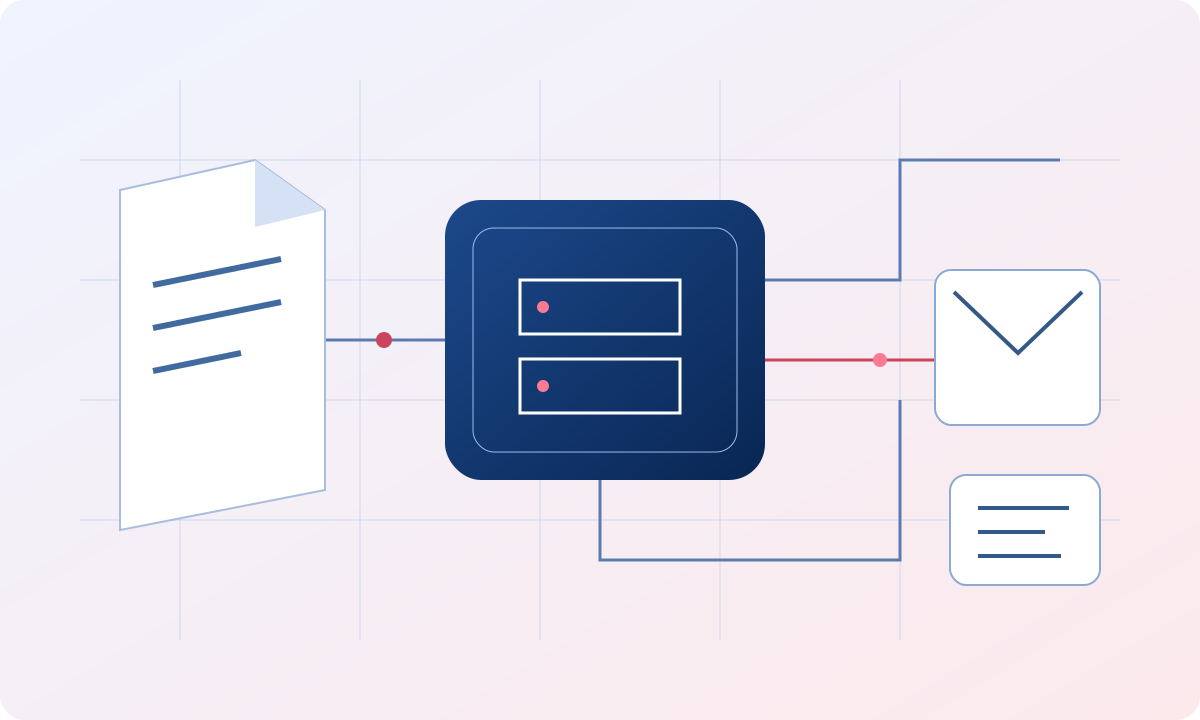
La facture est un parcours, pas seulement un fichier.

Identifiez les informations et le format nécessaires à votre opération.

Schéma pédagogique : aucun suivi parlementaire en temps réel, aucune mesure de sécurité ni conclusion juridique individuelle.
→

Votre échéance d’émission ne vous dispense pas de vérifier dès maintenant votre réception.

Sources et vérificationOuvrir les sources +
Protéger

L’IA qui écoute votre enfant : qui fixe les limites ?

La protection ne se résume pas à un âge d’accès. Elle concerne aussi la relation que l’interface cherche à installer.

Branches du droitProtection des mineursIntelligence artificielle
Mots-clés#KIDS Act#proposition#compagnon IA#vie privée

Statut du dossierSources consultées au 13 octobre 2026 ; les projets et calendriers peuvent évoluer.

Illustration conceptuelle originale préparée avec assistance IA ; aucun événement réel représenté.
Image et licence. Illustration conceptuelle originale préparée avec assistance IA ; aucun événement réel représenté.

01

KIDS Act : une proposition à suivre

La Commission présente le KIDS Act comme une proposition de règlement sur la protection des mineurs en ligne, non comme une interdiction déjà applicable aux familles françaises. Elle y inclut les compagnons IA et les agents conversationnels accessibles aux mineurs. [1]

Sa présentation vise notamment les interfaces simulant une relation humaine susceptible de créer une dépendance émotionnelle et des protections concernant la mémoire des conversations et l’activation des chatbots intégrés. Ces éléments décrivent un projet : son contenu et son calendrier restent à suivre dans la procédure législative. [1]

02

Des recommandations existantes, un champ à respecter

Les lignes directrices de juillet 2025 concernant les mineurs sur les plateformes en ligne abordent les paramètres protecteurs par défaut, les mécanismes favorisant l’usage excessif et les garanties entourant les chatbots intégrés. Elles relèvent du cadre du DSA. [2]

Ces recommandations sont non contraignantes et leur respect ne garantit pas automatiquement la conformité. Leur champ ne s’étend pas sans examen à tout chatbot autonome. Protéger un enfant ne justifie pas non plus de collecter sans limite son identité et ses confidences. [2,3]

03

Regarder l’expérience, pas seulement les conditions d’utilisation

  1. Le service dit-il clairement qu’il s’agit d’une machine ? Explique-t-il ce qui est conservé entre deux séances ? Peut-on arrêter les notifications, désactiver le compagnon et signaler un échange inquiétant ?
  2. Pour une école, une association ou un éditeur, testez les explications accessibles au jeune et le passage vers un adulte avant de recommander l’outil. Une promesse commerciale ne décrit pas à elle seule le comportement du service.
  3. Gardez une possibilité de dialogue humain sans exiger la surveillance intégrale des confidences. Ces vérifications pratiques ne constituent pas une certification de sécurité ni un diagnostic médical.
FRANCE · LES DÉCISIONS QUI COMPTENT · 03

Avant de confier, prendre le temps de choisir.

Un enfant peut poser une question sans devoir raconter toute sa vie.

Schéma pédagogique : aucun suivi parlementaire en temps réel, aucune mesure de sécurité ni conclusion juridique individuelle.
→

Une technologie destinée aux jeunes devrait aider à grandir, pas rendre le départ plus difficile.

Sources et vérificationOuvrir les sources +

Simplex sigillum veri

Garder la possibilité de choisir

Cette semaine, vérifiez une hypothèse fiscale, le parcours d’une facture ou les limites d’un compagnon IA. Une question précise vaut mieux qu’une assurance générale.

Recherche, rédaction, traduction, visuels et code préparés avec assistance IA. Sources et limites indiquées dans chaque analyse. Information générale, non conseil juridique personnalisé.

Christophe Boeraeve

Bibliothèque Law Right

Retrouvez chaque édition.

Le nouveau numéro enrichit la collection sans effacer le précédent.

Votre réseau ne transmet pas toujours l’email

La connexion sécurisée sera activée après validation de l’application auprès du réseau. Pour cette première édition, indiquez votre email ci-dessous : votre choix de réseau est mémorisé comme origine, sans publier quoi que ce soit sur votre compte.

LexiParler à Lexi